Caputo admitió que evalúa usar el swap con China para pagar deudas
El ministro de Economía reconoció ante inversores en Bangkok que el swap con China podría destinarse al pago de compromisos, lo que reaviva dudas sobre la sostenibilidad del programa financiero presentado en julio.
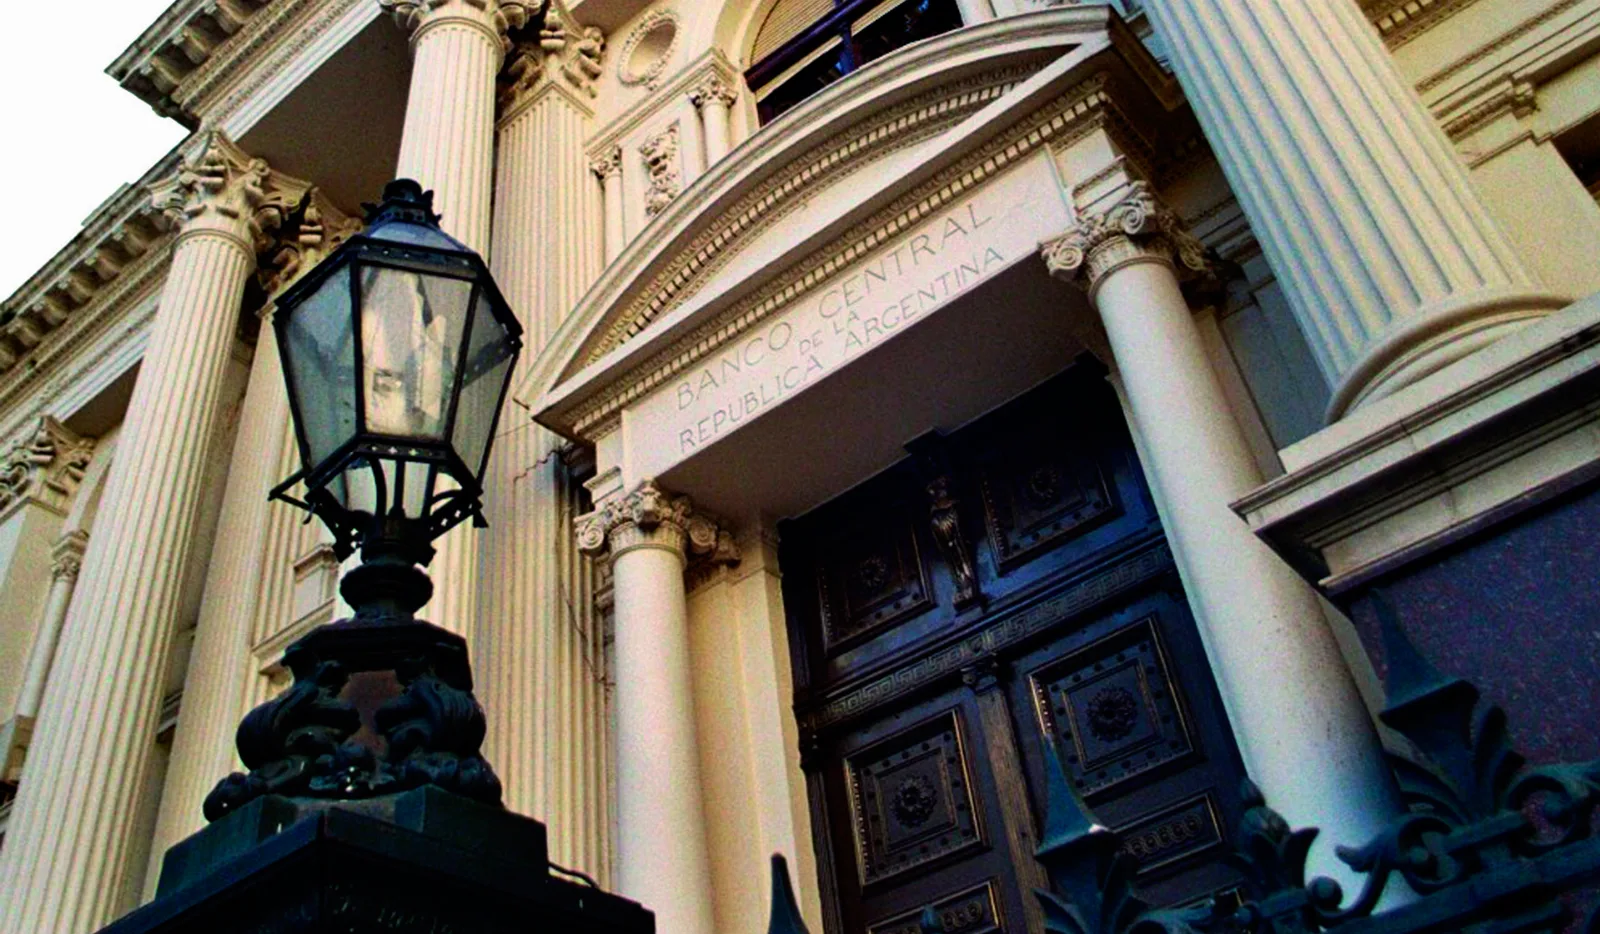
El ministro de Economía, Luis Caputo, reconoció ante un grupo de inversores que el swap de monedas con China podría utilizarse para atender pagos de deuda, lo que renovó interrogantes sobre la consistencia del programa financiero del Gobierno apenas tres meses después de su presentación.
La información fue publicada originalmente por Tiempo Argentino el 14 de octubre de 2026. La declaración se produjo durante una reunión mantenida en Bangkok en el marco de la asamblea conjunta del Fondo Monetario Internacional y el Banco Mundial. Según los presentes, Caputo señaló que el swap representa una herramienta de respaldo que el Tesoro podría activar si las necesidades de financiamiento superan lo previsto.
Este reconocimiento llega en un momento en que el mercado observa con atención el calendario de vencimientos de deuda en pesos y en moneda extranjera para el último trimestre de 2026 y el primero de 2027. El programa original contemplaba un mix de colocaciones locales, uso de reservas y eventuales desembolsos multilaterales, pero no incluía de manera explícita el swap como fuente de pago de obligaciones.
Desde el punto de vista macro, el swap con el Banco Popular de China funciona como una línea de crédito contingente. Su activación implica un aumento de la base monetaria o, alternativamente, un compromiso de pago futuro en yuanes que termina traduciéndose en mayor demanda de dólares. En la práctica, usar esos fondos para pagar deuda en moneda extranjera equivale a postergar la restricción externa a costa de elevar la vulnerabilidad cambiaria futura.
Vale recordar que el stock actual del swap ronda los USD 5.000 millones en la porción utilizable. Su renovación ha sido un elemento central de la estrategia de liquidez externa desde 2023, pero hasta ahora se había presentado como respaldo de reservas más que como instrumento de pago directo de deuda.
Lo que podría salir distinto es que el mercado interprete esta señal como una admisión implícita de que el superávit fiscal primario no alcanza para cubrir el servicio de deuda sin asistencia adicional. La curva de tasas en pesos volvió a mostrar un leve aumento en los tramos cortos tras la noticia, mientras que los bonos soberanos en dólares operaron con leve baja en el exterior.
El desafío de aquí en adelante pasa por dos frentes. Primero, reconstruir la credibilidad del sendero financiero ante inversores que ya habían comprado la narrativa de “cuentas ordenadas”. Segundo, definir con claridad cuál fue el ancla nominal una vez que se complete el proceso de desinflación. Si el swap se convierte en la variable de ajuste, el programa corre el riesgo de parecer más reactivo que planificado.
Antes de sacar conclusiones definitivas hubo que esperar la próxima licitación de deuda y, sobre todo, el detalle que el equipo económico presente en las próximas revisiones con el FMI. Por ahora, la admisión de Caputo obliga a revisar las proyecciones de necesidad de financiamiento neto para 2027, que ya incorporaban un margen estrecho.