Morosidad familiar se mantiene en 12,8% en agosto con leve baja frente a julio
El indicador de mora en préstamos a familias sigue en niveles muy elevados aunque registró una leve mejora mensual. Con stock de crédito estable, la caída podría explicarse por refinanciaciones o por el pase a incobrables.
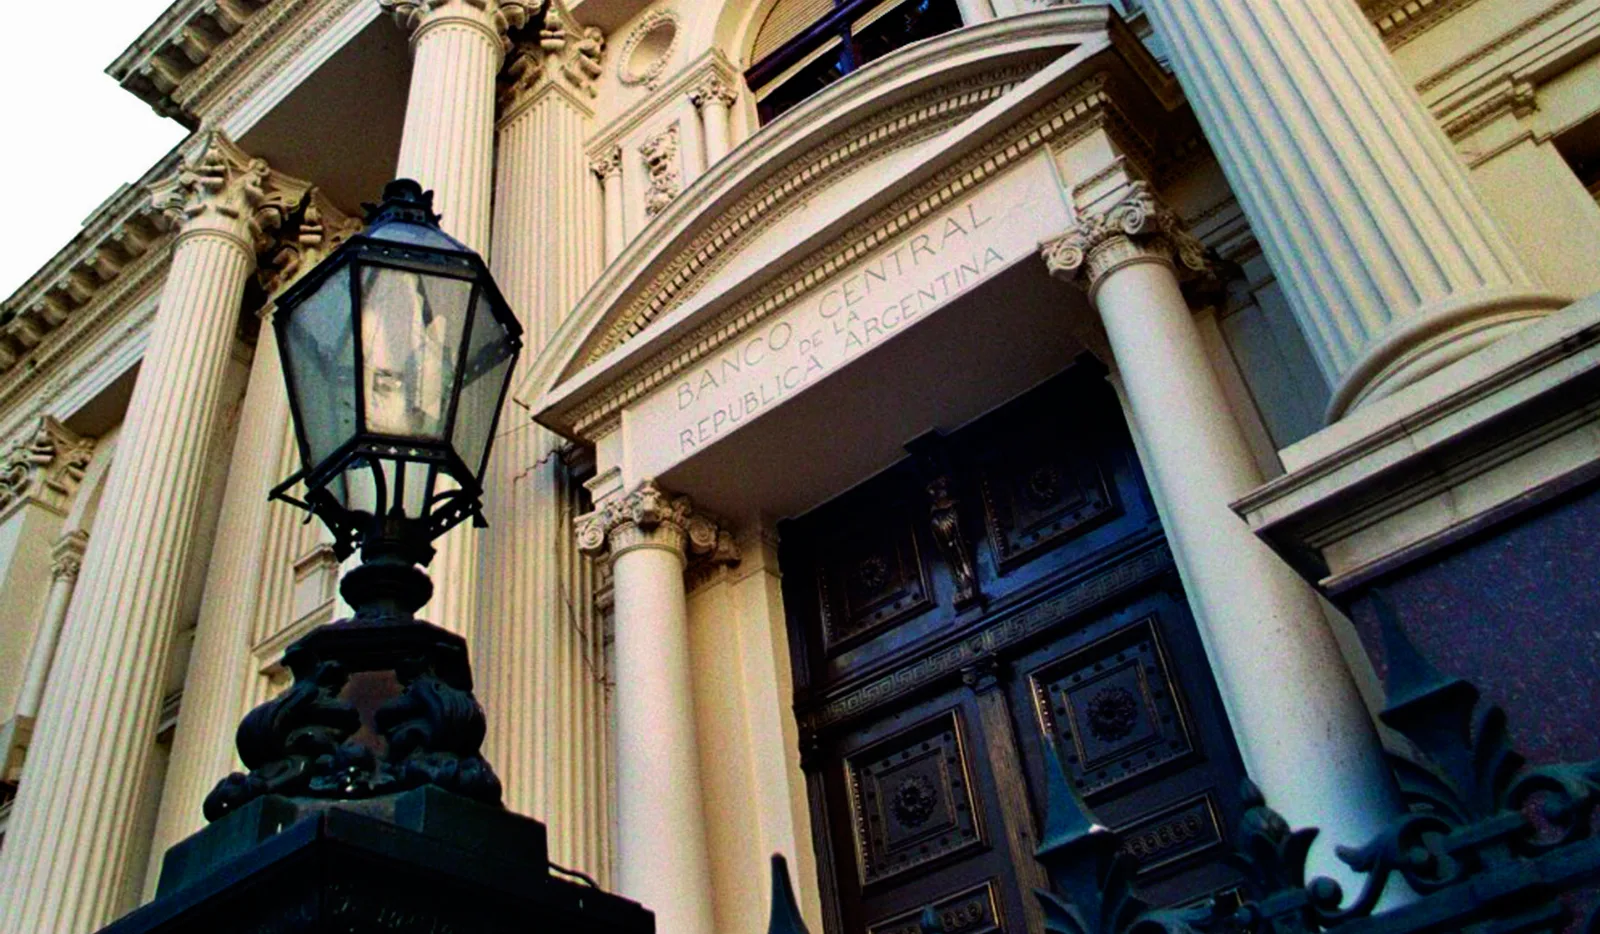
La morosidad en los préstamos a familias se ubicó en 12,8% del total en agosto de 2026, según datos del Banco Central. La cifra representa una leve baja respecto de julio, aunque se mantiene en niveles históricamente altos.
La información fue publicada originalmente por Tiempo Argentino el 16 de octubre de 2026. El stock total de préstamos a las familias se mantuvo prácticamente sin cambios en el octavo mes del año, lo que sugiere que la mejora en el ratio no necesariamente refleja una mejoría genuina en la capacidad de pago de los hogares.
Analistas señalan que esta caída leve podría explicarse por dos factores principales: un aumento en las refinanciaciones de deudas (que sacan momentáneamente los créditos de la categoría morosa) y el pase a la categoría de “incobrables” de un volumen importante de préstamos, lo cual también reduce el numerador del indicador sin que desaparezca el problema de fondo.
En un contexto de ingresos reales todavía comprimidos y tasas de interés altas, las familias continúan lidiando con el peso de las obligaciones crediticias contraídas en los últimos años. La morosidad en este segmento viene mostrando una tendencia persistente por encima del 12% desde hace varios meses, muy por encima de los promedios históricos.
Desde el punto de vista del inversor o del tomador de decisiones financieras, este dato refuerza la necesidad de ser especialmente cauteloso con el crédito al consumo. Aunque los bancos han endurecido los criterios de otorgamiento, el stock heredado sigue generando presión sobre los balances y, por ende, sobre las tasas que se ofrecen al público.
La combinación de inflación aún elevada, ajuste fiscal y salarios que recuperan terreno de manera lenta explica en buena medida por qué la mora no cede con mayor velocidad. Para los hogares con deudas, el desafío pasa por priorizar el pago de las cuotas más caras y evitar tomar nuevo crédito en condiciones que comprometan aún más el flujo de caja mensual.
En los próximos meses fue clave observar si esta leve mejora se consolida o si, por el contrario, el indicador vuelve a trepar cuando terminen los efectos de las refinanciaciones masivas y los pases a incobrables. Mientras tanto, el nivel de morosidad sigue siendo uno de los más altos de la última década.