El BCRA perdió USD 1023 millones en operaciones financieras con oro
La autoridad monetaria registró una pérdida millonaria en swaps y otros instrumentos sobre sus reservas auríferas. La información fue publicada originalmente por Tiempo Argentino el 9 de octubre de 2026.
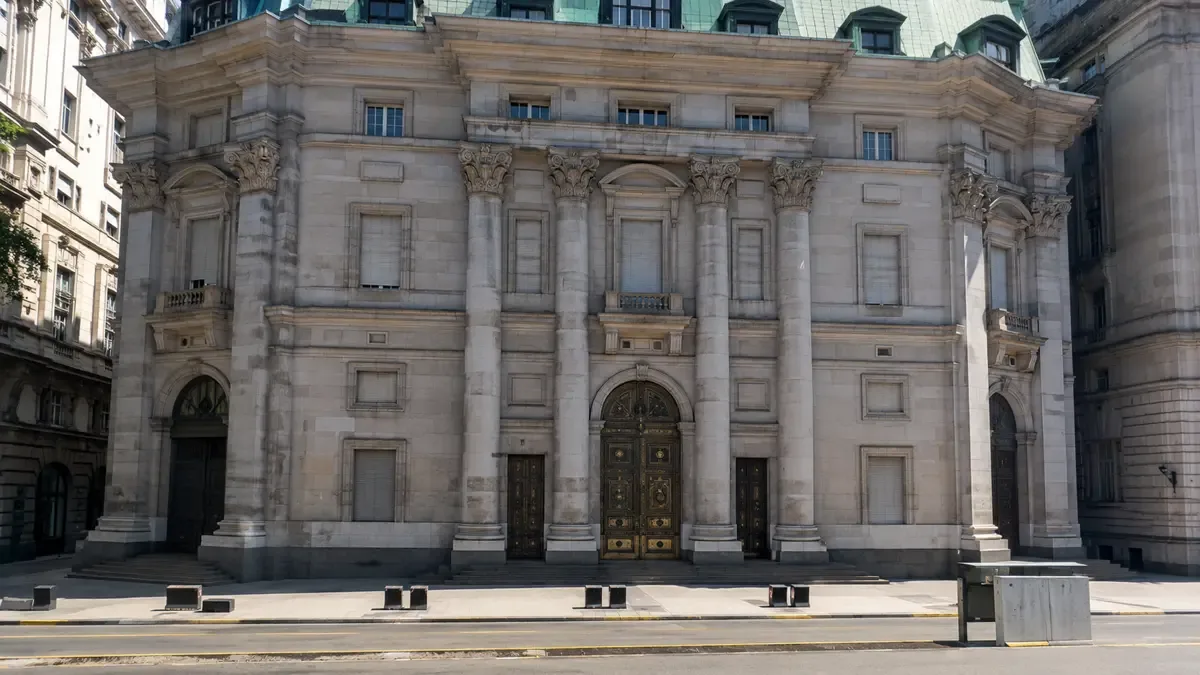
El Banco Central de la República Argentina (BCRA) registró una pérdida neta de USD 1.023 millones en sus operaciones financieras con oro durante el último año. El dato surge de los estados contables del organismo y refleja el elevado costo financiero de una serie de transacciones que, en principio, se presentan como instrumentos habituales de gestión de reservas.
La información fue publicada originalmente por Tiempo Argentino el 9 de octubre de 2026. Según el medio, la mayor parte de la pérdida se explica por operaciones de swap de oro y por el carry negativo de posiciones que el BCRA mantuvo en el mercado internacional. Estos instrumentos suelen utilizarse para obtener liquidez temporal sin vender el activo físico, pero en este caso el costo de fondeo terminó superando ampliamente el rendimiento obtenido.
El contexto macro no ayuda a explicar el resultado. Argentina mantiene un stock de oro que ronda las 60 toneladas, valuado al precio actual cerca de los USD 4.800 millones. Ese volumen representa una porción relevante de las reservas brutas y, en teoría, debería servir como ancla de confianza en momentos de tensión cambiaria. Sin embargo, la opacidad con la que el BCRA informa sobre sus movimientos en el metal precioso dificulta cualquier evaluación externa de la estrategia seguida.
Vale la pena recordar que las operaciones con oro no son novedad. Durante la gestión anterior se habían realizado swaps con bancos internacionales para obtener dólares frescos sin tocar las reservas netas. La actual administración continuó y amplió esa línea, pero el salto del precio internacional del oro y las tasas de interés elevadas en dólares terminaron generando un carry negativo significativo.
Desde el punto de vista institucional, el secretismo que rodea estas operaciones es problemático. A diferencia de lo que ocurre con los bonos o las posiciones en divisas, los reportes sobre oro son escasos y poco desagregados. Esto impide que analistas independientes puedan separar el efecto precio del efecto carry y del efecto de las decisiones operativas concretas.
La pérdida de más de mil millones de dólares no es marginal. Equivale a casi el 0,2% del PIB y supera holgadamente el costo de varios programas de asistencia social que suelen ser objeto de debate público. En un país con restricciones de financiamiento externo, cada dólar perdido en gestión de reservas tiene un costo de oportunidad elevado.
Ahora bien, tampoco conviene caer en la simplificación de atribuir todo el resultado a una sola variable. Parte de la pérdida se explica por el contexto internacional: el oro subió más de 30% en el último año, lo que genera ganancias no realizadas en el stock físico pero también afecta el cálculo de los flujos financieros asociados. Sin embargo, la brecha entre el rendimiento del stock y el costo de las operaciones apalancadas sigue siendo llamativa.
El BCRA no ha emitido hasta el momento una explicación detallada del resultado. Los estados contables publicados muestran la cifra agregada bajo la partida “resultado por operaciones financieras”, sin mayor desglose. Esa falta de transparencia alimenta especulaciones y reduce la credibilidad de la gestión de reservas en su conjunto.
Mirando hacia adelante, el desafío es claro. Si el objetivo es maximizar el valor de las reservas en un contexto de deuda elevada y necesidad de reconstruir confianza, las operaciones con oro deberán pasar por un escrutinio mucho más riguroso. El metal precioso puede ser un activo defensivo poderoso, pero solo si su administración evita convertirse en una fuente adicional de pérdidas cambiarias y fiscales.
La experiencia reciente muestra que la impericia en la gestión financiera de reservas no es gratis. En un país que ya paga altos spreads por su riesgo soberano, perder más de mil millones de dólares en operaciones que deberían ser rutinarias representa un costo evitable que termina recayendo, de una u otra forma, sobre el sector privado y sobre las cuentas públicas.