La industria cayó 4,2% en agosto, arrastrada por metalmecánica y automotrices
El dato del INDEC confirma una contracción productiva más profunda de lo esperado. Sectores pujantes no logran compensar la caída en automotrices y metalmecánica, en un contexto de ajuste que acelera la crisis industrial.
La actividad industrial registró una caída interanual del 4,2% en agosto de 2026. El dato marca el octavo mes consecutivo de contracción y profundiza las señales de una crisis productiva que se propaga más rápido que en otros ciclos recesivos recientes.
La información fue publicada originalmente por Tiempo Argentino el 24 de septiembre de 2026. El acumulado de los primeros ocho meses del año muestra una baja de 3,8% respecto a igual período de 2025, con una tendencia que se acelera en los últimos trimestres.
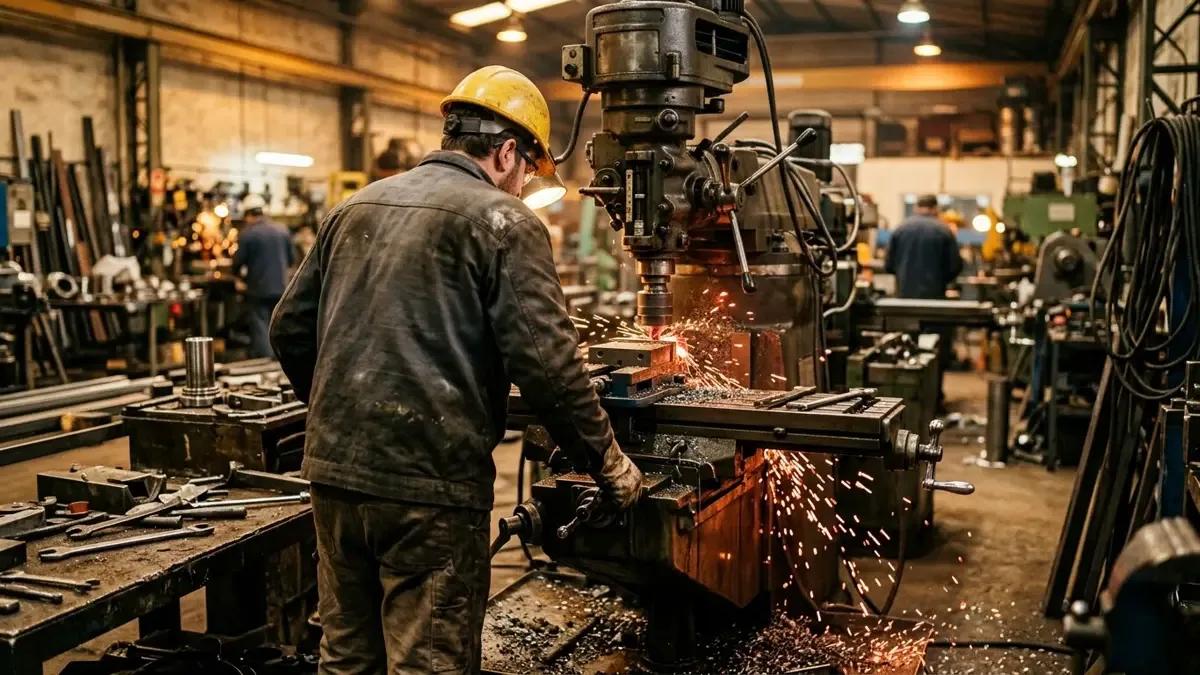
Los dos sectores que más pesaron en la caída fueron la metalmecánica y la industria automotriz. La producción de maquinaria y equipo cayó 12,1% interanual, mientras que el sector automotor retrocedió 9,8%. Ambos rubros arrastraron al resto de la industria manufacturera, que en promedio cerró el mes con números negativos pese a que algunos segmentos como alimentos, bebidas y farmacéuticos mostraron variaciones positivas.
Este comportamiento confirma una dinámica conocida en la economía argentina: los sectores recesivos anclan a los pujantes. La metalmecánica y la automotriz son industrias con alto componente de valor agregado local, fuerte encadenamiento con el resto de la economía y empleo de calidad. Su contracción no solo afecta el PIB industrial, sino que genera efectos en cadena sobre proveedores, logística y servicios.
En perspectiva comparada, la velocidad de la caída actual supera a la observada en la salida de la convertibilidad o durante la crisis de 2014-2016. Mientras que en aquellos episodios la industria tardó entre 12 y 18 meses en mostrar una recuperación sostenida, el ajuste actual combina fuerte contracción del consumo interno, tasas de interés elevadas y una política fiscal que prioriza el superávit primario por encima de la actividad productiva.
Desde el punto de vista de los flujos, la falta de crédito productivo y la incertidumbre cambiaria continúan limitando las decisiones de inversión de las empresas. Muchas terminales automotrices han reducido turnos y postergado lanzamientos de nuevos modelos, mientras que el sector metalmecánico sufre la combinación de menor demanda interna y dificultades para competir en mercados externos con un tipo de cambio que, aunque competitivo, no compensa los costos internos crecientes.
Para el lector argentino, el impacto llega directo al bolsillo. Menos actividad industrial implica menor recaudación de aportes jubilatorios y de impuestos al trabajo, mayor presión sobre las finanzas provinciales y riesgo de aumento del desempleo en regiones como el AMBA, Córdoba y Santa Fe, donde se concentra la mayor parte de la industria manufacturera.
El Gobierno sostiene que la estabilización macro es condición previa para cualquier recuperación productiva. Sin embargo, los datos de agosto muestran que el ajuste fiscal y monetario está generando un costo real más alto y más rápido de lo que se había proyectado en los primeros meses del año. La pregunta que vale la pena hacerse es cuánto tiempo puede sostenerse esta dinámica antes de que el deterioro productivo empiece a comprometer la propia sostenibilidad fiscal vía menor recaudación.
En los próximos meses se conocerán los datos de septiembre, mes en el que tradicionalmente la industria muestra cierta recuperación estacional. Sin embargo, analistas consultados coinciden en que sin un impulso concreto a la demanda interna y al crédito productivo, la tendencia recesiva difícilmente se revertirá antes de fin de año.