Morosidad en deudas: qué cambió tras el fin del efecto licuación
Según el economista Agustín Monteverde, el aumento de la morosidad se explica por el agotamiento del alivio inflacionario. Seis de cada diez argentinos tomaron deuda en los últimos seis meses, principalmente para cubrir alimentos, alquiler y servicios.
La morosidad en las deudas de los hogares argentinos volvió a acelerarse después de un período en el que la inflación alta actuó como un alivio temporario. Según el economista Agustín Monteverde, el fin del llamado "efecto licuación" es el principal responsable de este repunte.
La información fue publicada originalmente por iProfesional el 16 de agosto de 2026. Indicadores oficiales revelan que seis de cada diez argentinos contrajeron alguna forma de deuda en los últimos seis meses. Los rubros más mencionados son alimentos, alquiler y servicios básicos, lo que refleja una presión persistente sobre el presupuesto familiar.
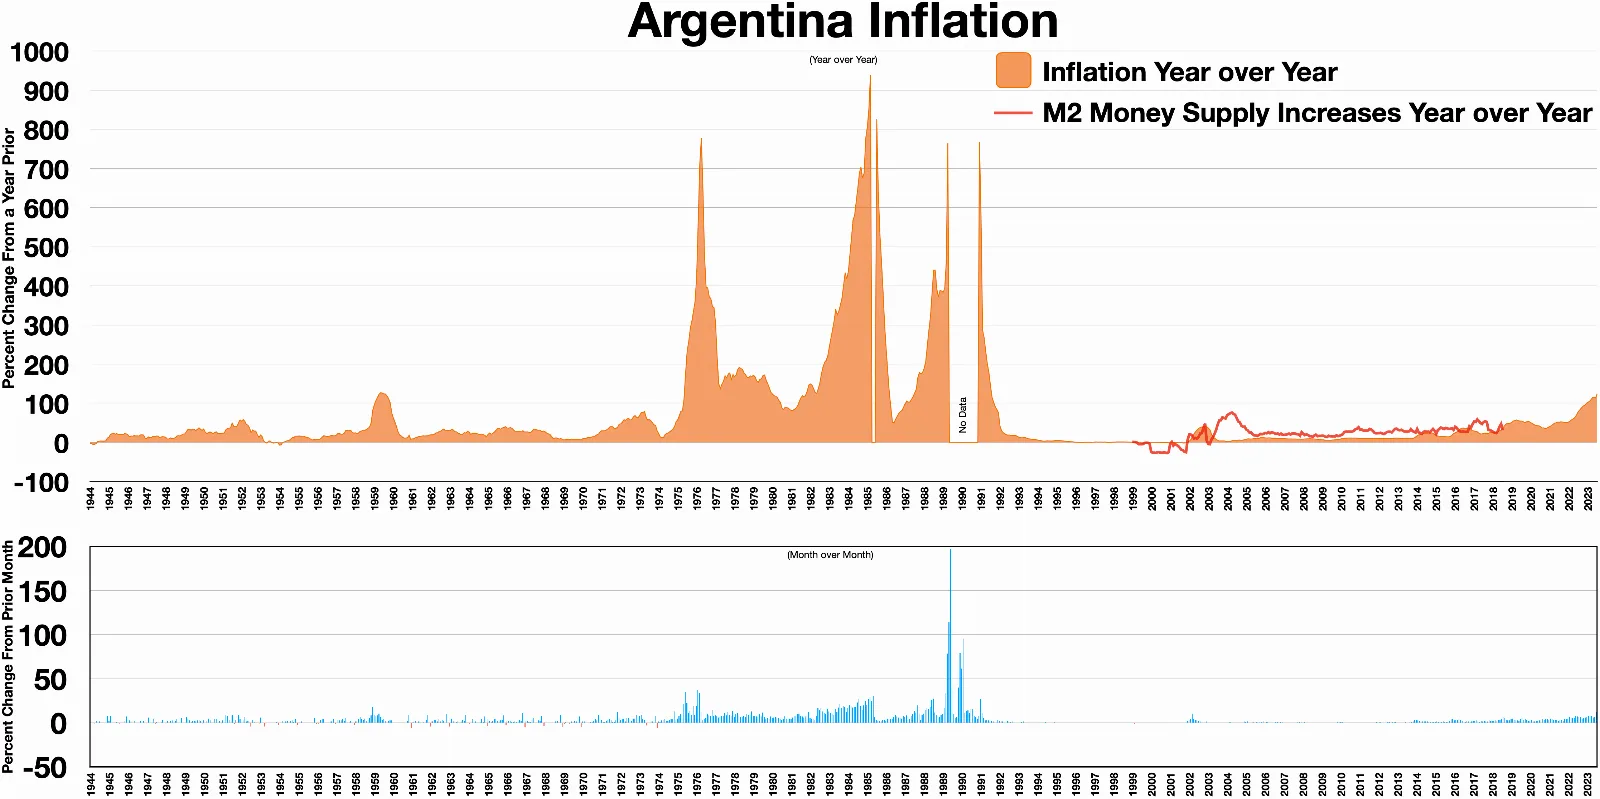
Durante los meses de inflación elevada, el aumento de precios licuaba el valor real de las cuotas fijas, lo que permitía a muchos hogares cumplir con sus compromisos sin que el peso de la deuda creciera en términos reales. Ese colchón se está agotando a medida que la inflación cede terreno, dejando al descubierto la verdadera capacidad de pago de las familias.
Monteverde sostiene que este cambio de escenario marca el paso de una situación artificialmente sostenible a una donde las restricciones de ingresos se sienten con mayor crudeza. Los créditos personales, las tarjetas de crédito y los préstamos para consumo son las categorías donde se observa el mayor deterioro en el cumplimiento.
El fenómeno no es nuevo en la historia económica local. En ciclos previos de estabilización, la normalización de los precios siempre terminó por revelar el endeudamiento acumulado durante las fases de alta inflación. Lo que varía es la velocidad con la que se produce el ajuste y la profundidad de la brecha entre ingresos y gastos fijos.
Para los hogares, el impacto es concreto: quienes refinanciaron saldos de tarjetas o tomaron préstamos para cubrir necesidades básicas ahora enfrentan cuotas que ya no se "licúan" y que representan un porcentaje mayor de sus ingresos. Esto explica por qué la morosidad comenzó a subir incluso antes de que se observara una caída generalizada del consumo.
Desde la perspectiva de la política monetaria y crediticia, el dato obliga a revisar las proyecciones de cartera de los bancos y las regulaciones sobre endeudamiento. Un aumento sostenido de la morosidad puede llevar a una contracción del crédito, lo que a su vez afectaría el consumo y la actividad en el corto plazo.
El desafío para los próximos meses es cómo los hogares reacomodan sus finanzas sin recurrir a endeudamiento adicional en un contexto donde los salarios y jubilaciones ajustan con rezago respecto a la evolución de los precios de los bienes y servicios esenciales.
En términos comparados, Argentina no es el único país donde el fin de un ciclo inflacionario genera un salto en los indicadores de incumplimiento. Experiencias similares se observaron en otras economías emergentes que atravesaron procesos de desinflación brusca. La diferencia local radica en la alta indexación de la economía y en la dependencia histórica del crédito al consumo como herramienta de supervivencia.
El lector que tiene deudas vigentes debería revisar el peso que representan las cuotas en su presupuesto mensual y evaluar opciones de refinanciación antes de que los atrasos afecten su calificación crediticia. Consultar las líneas disponibles en bancos y las condiciones de cada entidad sigue siendo el primer paso práctico.