Rendimiento real de una inversión: cómo medirlo más allá de la nominal
Entendé qué es el rendimiento real, por qué la inflación lo erosiona y cómo calcularlo correctamente para tomar decisiones de inversión informadas en un contexto de alta volatilidad como el argentino.
El rendimiento real de una inversión es el retorno que efectivamente genera después de descontar el efecto de la inflación. Mientras que el rendimiento nominal es la cifra que aparece en los resúmenes de cuenta o en los comunicados de los fondos, el real refleja el verdadero poder adquisitivo que conserva o gana el capital invertido.
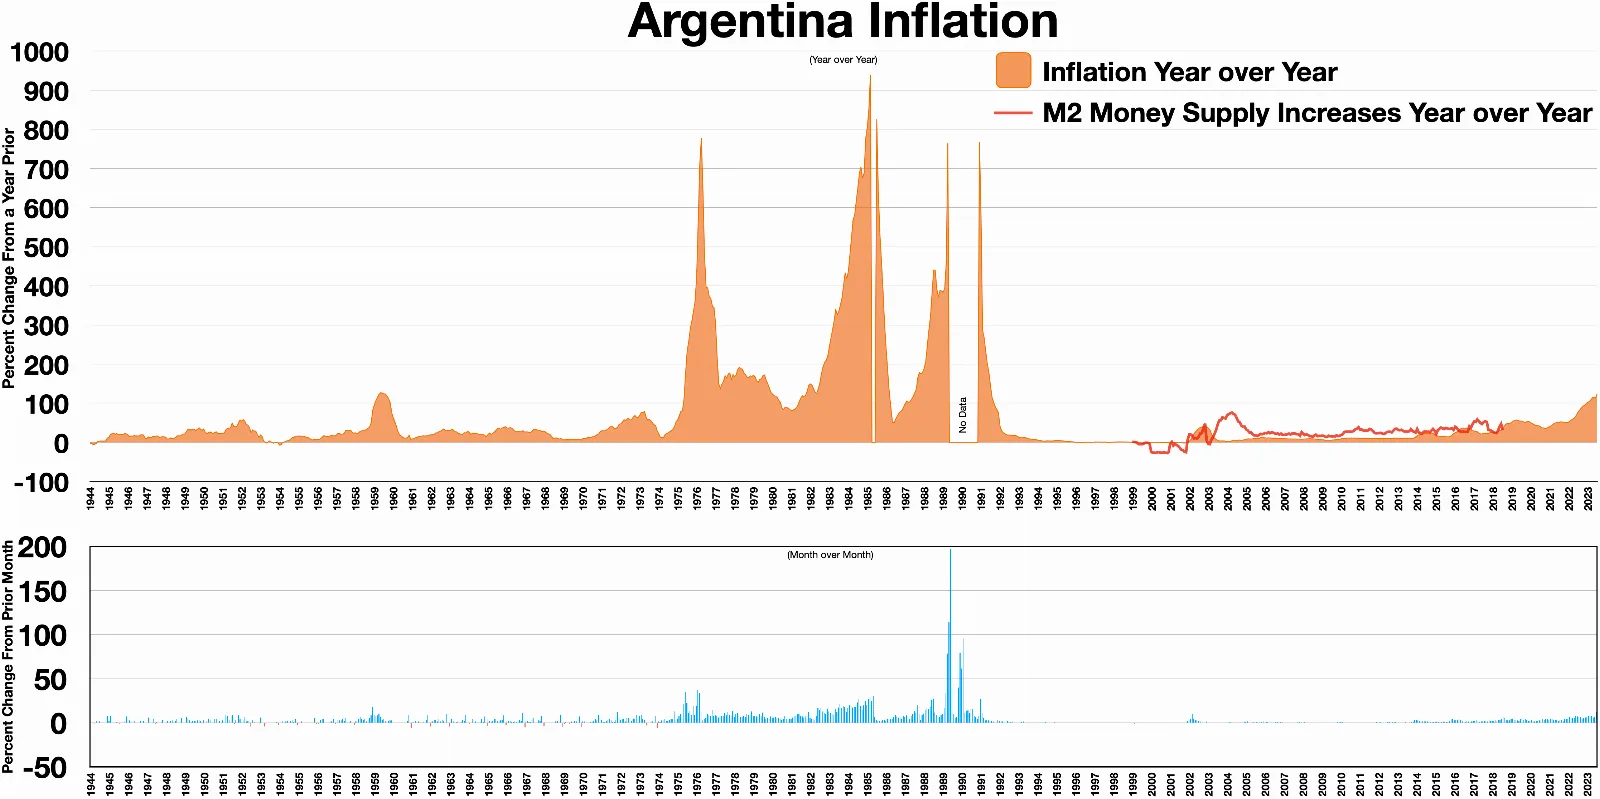
En economías como la argentina, donde la inflación ha sido crónicamente alta durante décadas, confundir ambos conceptos puede llevar a decisiones desastrosas. Un plazo fijo que promete 40% anual nominal puede terminar destruyendo valor si la inflación del período supera ese guarismo. Por eso, el primer paso para cualquier inversor sofisticado es aprender a separar la paja del trigo.
Cómo se calcula el rendimiento real
La fórmula básica es sencilla en su concepción pero requiere precisión en los datos:
Rendimiento real ≈ Rendimiento nominal − Inflación
Sin embargo, la aproximación lineal pierde exactitud cuando las cifras son altas. La fórmula más rigurosa, conocida como la de Fisher, se expresa de la siguiente manera:
(1 + rendimiento real) = (1 + rendimiento nominal) / (1 + inflación)
De esta forma se obtiene el rendimiento real compuesto. Supongamos una inversión que rinde 65% nominal en un año y la inflación acumulada es 48%. Aplicando la fórmula lineal daría 17%, pero la correcta arroja aproximadamente 11,5%. La diferencia no es menor cuando se trata de capitales relevantes.
El rol de las expectativas de inflación
Uno de los errores más frecuentes es usar la inflación pasada para calcular el rendimiento real de una inversión que todavía no venció. El inversor racional debe trabajar con inflación esperada. Si colocás pesos en un instrumento a seis meses, lo que importa es qué inflación proyectás para ese lapso, no la que ya ocurrió.
En este sentido, las encuestas de expectativas del BCRA, los precios de los futuros de dólar o los bonos CER ofrecen información valiosa para construir un escenario creíble. Ignorar esta dimensión transforma el ejercicio en un mero cálculo contable sin valor predictivo.
Comparación entre instrumentos: más allá de la tasa
Cuando evaluamos distintas opciones —LECAP, bonos ajustables por CER, acciones, dólares billete o fondos comunes— el rendimiento real esperado se vuelve la métrica unificadora. Un bono soberano en dólares puede ofrecer un carry atractivo en moneda dura, pero si el tipo de cambio real se aprecia fuertemente, el rendimiento real en pesos puede ser negativo.
Del mismo modo, las acciones suelen mostrar retornos nominales volátiles pero, en períodos de estabilización, pueden entregar los rendimientos reales más elevados a largo plazo. La clave está en ajustar cada instrumento por el factor inflacionario relevante: IPC para instrumentos en pesos, variación cambiaria para posiciones dolarizadas.
El caso de las inversiones indexadas
Los instrumentos atados a inflación (CER, UVA) tienen la ventaja de que su rendimiento nominal ya incorpora parcialmente el componente inflacionario. Sin embargo, no están exentos de riesgo. Primero, existe el llamado “retraso inflacionario”: el índice se publica con demora y el ajuste no es inmediato. Segundo, el rendimiento real de estos papeles depende del spread por encima del CER que logren capturar en el mercado secundario.
Un bono CER que cotiza con yield real positivo del 2% anual está ofreciendo, por definición, un rendimiento real de ese orden. Ese dato es mucho más informativo que su TIR nominal, que puede superar el 70% en entornos de alta inflación.
Riesgos que afectan el rendimiento real efectivo
Más allá de la inflación, otros factores erosionan el retorno real: impuestos, comisiones de administración, costos de transacción y el costo de oportunidad de mantener liquidez. En Argentina, el impuesto a las ganancias sobre intereses y la alícuota de Bienes Personales sobre tenencias financieras deben incorporarse al cálculo si se busca una cifra neta.
Además, la reinversión de los intereses juega un rol central. Un instrumento que capitaliza mensualmente genera un efecto compuesto que puede marcar una diferencia sustancial en el rendimiento real anualizado.
Cómo construir un portafolio pensando en rendimiento real
El enfoque profesional consiste en definir primero un objetivo de rendimiento real (por ejemplo, 4% anual por encima de inflación) y luego seleccionar la combinación de activos que maximice la probabilidad de alcanzarlo con la menor volatilidad posible.
Esto implica combinar instrumentos de renta fija indexada, posiciones en acciones de empresas con capacidad de trasladar precios, algo de dólar y, eventualmente, activos reales como inmuebles o commodities. La diversificación no se mide en cantidad de activos sino en correlación de sus rendimientos reales ante distintos escenarios inflacionarios y cambiarios.
Preguntas que todo inversor debe hacerse
Antes de elegir cualquier producto financiero, vale hacerse tres preguntas concretas:
- ¿Qué inflación espero para el horizonte de la inversión?
- ¿Qué rendimiento nominal necesito para obtener un real positivo acorde a mi tolerancia al riesgo?
- ¿Qué variables exógenas (tipo de cambio, tasas internacionales, política fiscal) pueden alterar ese cálculo?
Quien responde estas preguntas con datos y no con intuición ya está varios pasos por delante de la mayoría de los participantes del mercado.
El rendimiento real no es un concepto académico reservado para papers. Es la única métrica que realmente importa cuando el objetivo final es preservar y hacer crecer el poder adquisitivo del patrimonio a lo largo del tiempo. En un país donde la inflación promedio de los últimos 15 años supera el 30% anual, ignorar esta variable equivale a aceptar una descapitalización silenciosa.